廣告區

2022年3月28日 星期一

3月28日!鴻海,長榮、國巨,友達、減資對公司會有什麼影響?

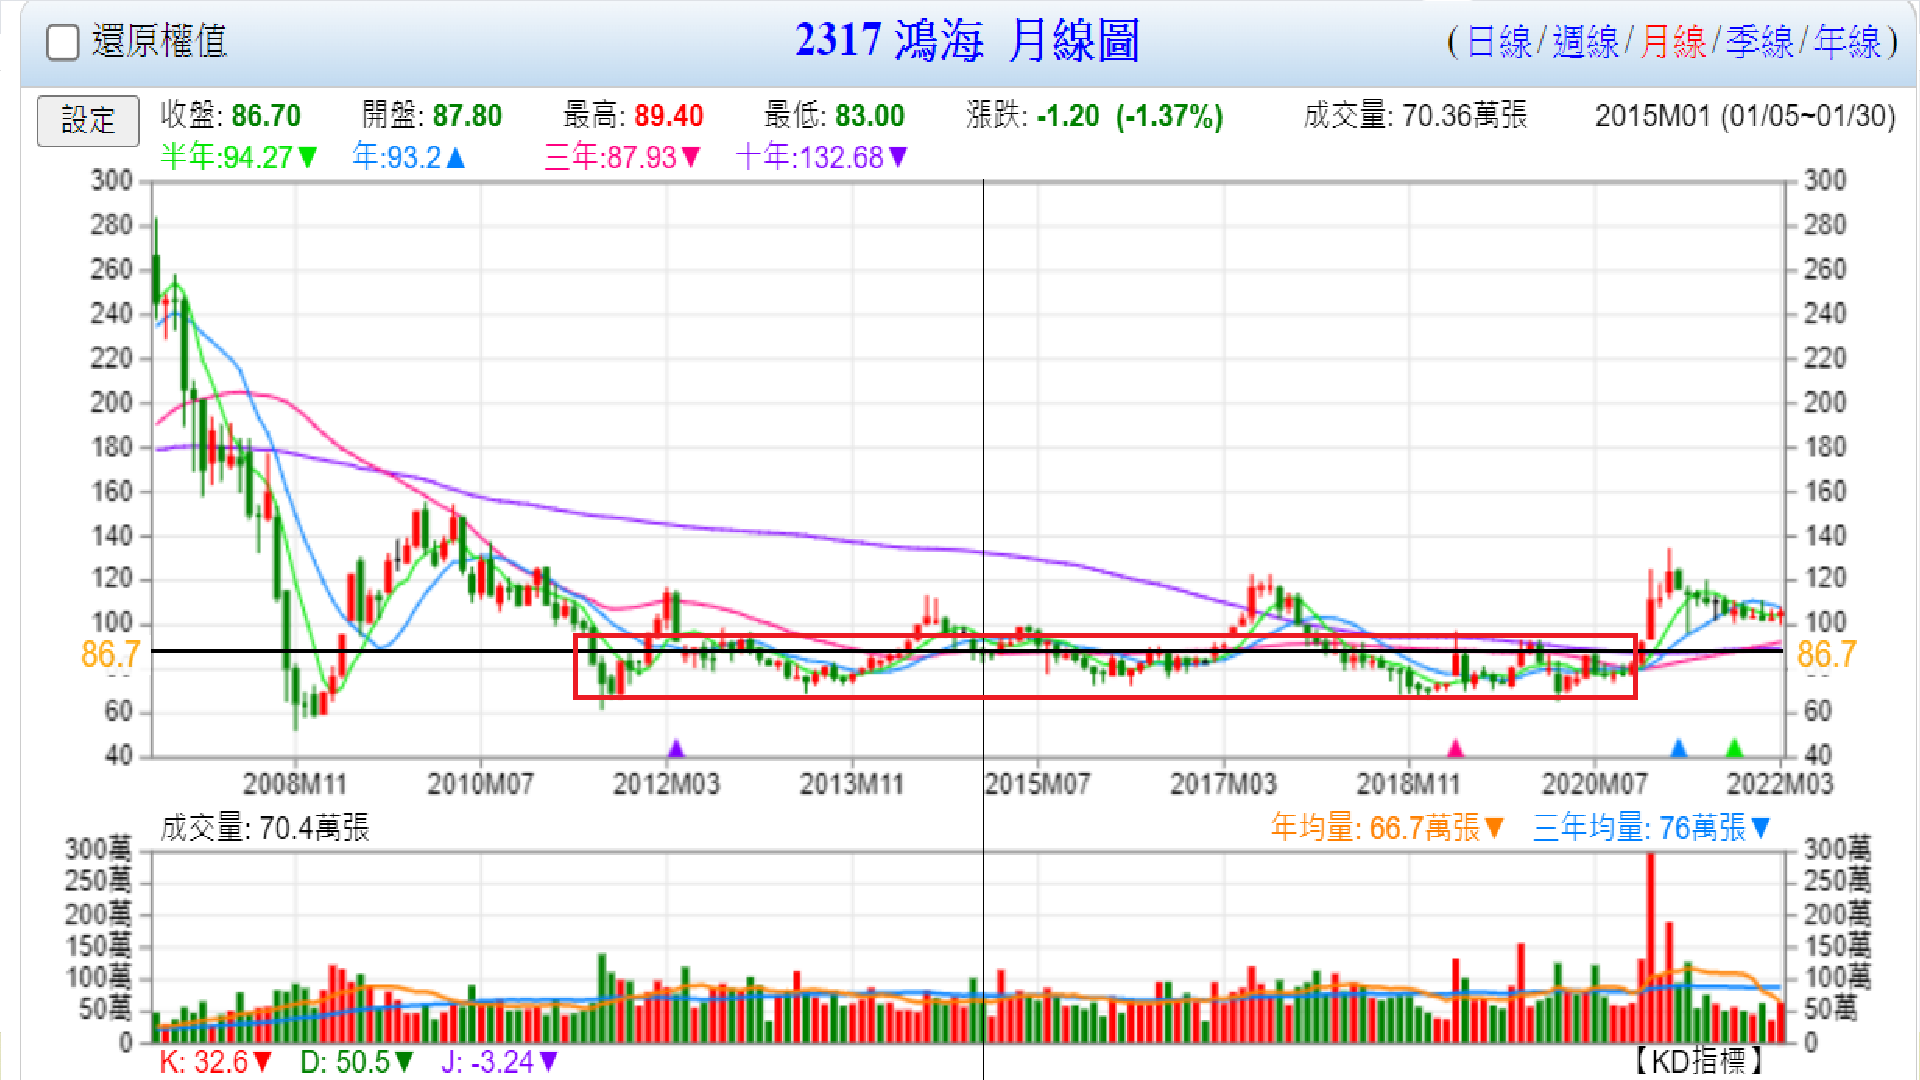
 鴻海在2018年10減資兩成,那時雖然我還沒有投資鴻海,但那時我就覺得市場對於減資很不友善,明明減資後股票減少,淨值增加,股價增加,股東權益不變,但很多人對於減資就是抱持著一種罪該萬死的態度,減資的好處有減資退回來的錢不用繳稅,這對於大股東是很有利的,畢竟大股東的所得稅率都是20~30%起跳的,當初我一直解釋鴻海減資的事,那時市場大部份的人都聽不進去,今年長榮,國巨,友達,十銓也要減資了,他們的股東們就會面臨到我們之前的情況,當減資後股票就是會減少,淨值會增加,股價會增加,股東權益不變,如果一般投資者眼中依舊僅有股價,那減完資後,他們會再去把自己的公司股價殺到減資之前的,那時有可能投資價值就會浮現,不過目前長榮,國巨股價距離淨值還很遠,股價要跌到和淨值一樣是有難度的,今天宣佈要減資的友達,雖然淨值比股價高,但市場對於面板業都是覺得是景氣循環股,三年賺錢,三年賠錢,面板業很多的淨值都是在面板廠上,以友達為例,固定資產就佔了總資產的42.8%,也就是1819億,友達股東權益2380億,有高達72.46%的股東權益都是在廠房及不動產,這也就造成了當面板業不賺錢,生產出來的面板是賠錢的時,市場會讓面板股的股價遠遠低於淨值,畢竟你擁有的資產如果七成以上都是工廠及不動產的話,這些廠生產出來的又不能賺錢,那市場自然覺得面板業的淨值會不值錢,未來如果像記憶體廠,如南亞科這樣,從2013年開始年年賺錢,那時市場對於面板廠就會改觀,當市場不再認為面板廠是景氣循環股時,那些廠房,不動產能源源不絕的為公司賺錢,那時公司的股價就很難會低於淨值,當友達還不能像記憶體廠那樣連十年獲利,市場給友達的股價往往就會低於淨值很多。

最近台股吹起減資潮,這財務操作對一般投資者是有利的,但一般散戶眼中只有股價及股票張數,所以他們通常都是很害怕減資的。

1、鴻海2018年5月11日宣佈減資兩成,隔天股價大漲4元,從85元漲到89元,接下來最高漲到91.2元,四個月後股價跌到68元,減資兩成後,股價變83元,之後再跌到68元,那時鴻海的淨值68元,減完資後淨值變83元,股價從68元變83元,後來股價又跌到68元,可以看的出來,就算像鴻海這樣淨值和股價差不多的公司,大部份的投資者也不喜歡減資,因為在他們的眼中減資意謂著成長不再,之後成長堪憂,而且一般散戶眼中只有股價及張數,當鴻海減資後,100張股票就變80張,連鴻每這種淨值68元,股價68元,近20年來平均獲利8元的公司,減完資後股價變83元,還能被殺到68元,這就知道散戶們都不會去管公司價值。

2、長榮海運3月15日宣布減資六成,一張1000股的股票,減資後變成400股,減資後長榮資本額變成211.64億元。同時也宣布將會配現金股利18元,再加上每股6元的現金給股東,總計今年每一張股票會拿到24元現金股利,當長榮宣布減資六成後,這時股東就會覺得,未來我100張的股票會變40張,這樣一半的股票都不見了,以長榮現在淨值61.67元,減資完後淨值會變154元,股價也會變332.5元,真正減資後股價多少,要視減資前一天長榮股價,還要去減掉18元的股息,反正減資前一天你持有1張值15萬,減資後你持有400股也是會值15萬,股東權益不會變,但投資者在判斷公司股價都喜歡用技術線型,長榮從11元漲到233元,然後跌到85.5元,再漲到140元,再跌到110元,再漲到171元,現在又跌到133元,一切都是憑著技術線型,當長榮減資後,帶給他們的感覺就是股票100張會少60張,所以一般人不喜歡公司減資,所以長榮自從宣布減資後,股價一直都很弱勢,其實減資對股東才是有利的,你拿到6元的股息是不用繳稅的,另外長榮配的18元是要繳二代健保,所得稅的,只是張數減少太強烈了,勝過不需要繳稅的威力。

3、國巨昨日召開重大訊息說明會,公告董事會通過辦理現金減資20%,每股退還股東2元現金,國巨3月17日也宣布要減資,隔天大跌4.94%,股價來到424元,接下來又下跌1.18%,最近幾個交易日股價開始走平,國巨減資道理也和鴻海、長榮一樣,國巨淨值152元,減資兩成後,淨值變190元,股價會變539元,實際國巨減資後股價要視減資前一天的股價,很明顯國巨的投資者也不喜歡減資,道理一樣,100張的股票會變80張,國巨現在的淨值和股價相差了279.5元,對於投資者來說,他們判斷公司的股價單純就是用本益比,用過去的技術線型,所以不在乎股價距離淨值之間的差距,當國巨減資時,投資人一樣會覺得,是不是國巨成長性不在了,一般人又愛用錯誤的本益比去算國巨一年賺36.83元,本益比11.7倍的話,股價該有431元,當公司減資後,股票變少,獲利也不一定會增加,這時大部份的人就會以股票張數減少的理由賣出。

4、友達宣布3年股東報酬計畫!今年配息1元加現金減資2元 明後年共發3.5元,以心理面的角度來看,最近長榮,國巨,十銓在宣佈減資後,股價都會下跌,這就會讓一般的散戶感到壓力,覺得先跑先贏,後面下跌完後再來接,以友達的淨值24.22元,股價20.45元來看,和鴻海差不多都是淨值及股價差不多,減資兩成後,淨值30.2元,股價25.5元,實際情況要視減資前一天友達股價,還要再減掉1元的配息,當友達的股東聽到減資的消息後,就會開始擔心是不是會像長榮,國巨,十銓股價大跌個兩天,其實是很有可能的,這就是股市心理學,當大家都覺得會這樣時,之前有前車之鑑,那大家就會預期友達會下跌,這樣有人預期股價會下跌,就會產生先跑一趟的人,跑的人如果夠多,股價就真的會下跌,但減資就像我上面說的一樣,其實對股東才是有利的,因為友達配出3元,其中有2元是減資來的,這2元是不用繳稅的,有一些人有一千張,兩千張,對他來說是開心的,因為本來一千張股息300萬,這300萬都要繳到累積最高20~30%了,結果變減資兩元,配1元,那200萬的股息就是免稅,100萬的股息才要繳稅,這對大戶來說是好事,但他就要接受1000張減完資後變800張的事實,股東權益不變,以友達股價會低於淨值來看,淨值是24元或30元對投資者根本就不重要,他們也不在乎,他們只會用本益比,友達賺6元,本益比4倍,所以股價24元之類的,所以減資明明是對股東有利的,放在鴻海,長榮,國巨,友達來看,散戶都是想要快逃。
股市就是這樣,會波動的原因就是因為裡面股東的素質,如果大部份的股東都是憑感覺,憑直覺,那他們就會按照長榮,國巨,十銓,鴻海那樣比照辦理,先跌一波再說,這種憑感覺,憑直覺的人愈多,下跌幅度就會愈大,因為減資是對全部的股東做考驗,以鴻海來說,就是82萬個股東,對友達來說,就是51.3萬個股東,你要要求這51.3萬個股東每一個都是理性,以節稅的角度去想事情,這實在是有一點難度,以長榮來說,股東是43.96萬人,國巨的股東比較少僅有12.87萬人,股東人數愈多的,林子大了,什麼鳥都有,股東的素質,會從一次減資中看出來,友達的股東對友達有沒有信心,那就看明後天的股價吧,透過觀察股東的素質,能看出這家公司的股價會怎麼走。
我們透過友達的均線來看投資者的損益情況,友達的月線21.15元,季線21.5元,半年線20.48元,年線21.4元,今天股價在守半年線20.48元,從2021年11月17日友達站上半年線後,只有2022年1月25日跌破,當半年線一跌破就出現反彈,今天友達的股價也是遇到了半年線,也是出現了跌破然後反彈的現象,本來半年線是多方的依靠,信心的指標,今天遇到了友達宣佈減資兩元,配一元,又在長榮,國巨、十銓減資後即下跌兩天的
前車之鑑,明天半年線可能就比較辛苦了。
看一下長榮宣佈減資前一天的均線,月線147.8元,季線138元,半年線126元,年線118元,宣布減資前一天長榮是站在所有的均線上,這意傦著裡面的人信心都是爆朋的,如果股價在所有的均線下,那代表裡面的人在月、季、半年、一年之間買進都是賠錢的,一般人都是賺錢時信心爆棚,賠錢人心理壓力大,這種情況下,長榮宣布減資股價都能跌停,代表裡面的股東對減資這種事,很難接受。

看一下國巨宣布減資前一天,僅站上三年線406元及月線448元上,宣布減資隔天就下跌到424元,再來跌到419元,最近幾天反彈到431.5元,還沒有站回宣布減資前的股價,以長榮來說,就是磨七個交易日,主力如果不爽,可能就再一根長黑貫殺下去,不過國巨下面有一條三年線406元,國巨的三年線近一兩年只有在去年五月covid-19本土大爆發有貫破過,那時算非理性,所以在三年線應該算是一個支撐。

3月28日!股市中從不缺少令散戶崩潰的件事!

今天受到上海分區封城及台灣星期天本土確診大幅上升雙重利空下,台股指數一度大跌300點,但這種疫情的利空不會是真的利空的,之前中國深圳已經示範過一次了,中國政府還是會去考慮經濟發展,不會無止盡的封城下去,上海也是實施分區封城,對鴻海來說根本就沒有影響,鴻海在上海僅有兩間子公司,去年前三季這兩家公司僅貢獻1.3億,和深圳比起來就差很多,鴻海在深圳有幾十間公司,去年前三季獲利貢獻約200億,鴻海在深圳的停止營運也僅是兩天,接下來就開始部份經營,一周後就全面復工,市場今天只要去殺鴻海的,那都是腦子有問題,鴻海的工廠七成在中國,台灣的本土嚴不嚴重和鴻海不會有太大的關係,這一次上海封城的規模也比較小,和深圳封城不能比較,加上鴻海在上海也沒有什麼重要的工廠,了不起就是兩間租賃公司,一間是金融,一間是車子的租賃,上海封的程度對鴻海的影響機乎就是零了,很多人遇到這種疫情事件還是會害怕,說真的,你也被玩兩年了,大家可以比較一下台積電及鴻海的股東人數,鴻海的股東一直維持在82萬人,這82萬股東已經被外資群折磨過幾年了,台積電新增的90萬股東,這些人都還沒有經過大風大浪,所以在發生一些消息面的事件時,就容易出現非理性的大跌,一間公司的籌碼面穩不穩定,只要大事件多發生幾次大家就能看出來了。

今年從FED升息,台灣央行跟著升息,戰爭,深圳封城,台灣COVID-19確診爆發,上海分區封城…等,這些事都是足以讓一些散戶自我心理面崩潰,大家看一下鴻海的股價,在這些事件發生時,有一些自作聰明的主力想要趁機貫殺鴻海破100元,最終都只能寫一個慘字,當大家看到影片最後時,你就知道這一個月下來,那幾個把鴻海貫殺到100.5元的主力及外資群有多慘,鴻海的隱含淨值在101.6元,股價在106元,一年能賺10元,我是不懂這種公司有什麼好怕的,這種股票你都能認輸,台北股市沒有任何一家公司你能投資了,這種對你絕對有優勢的情況你都能認輸,那你在股市就不要再投資了,只要你投資鴻海最終是賠錢出場的,答應我一件事,把錢拿去定存放著,好好的珍惜自己花勞力所賺到的錢,不要拿到股市中送別人了,你投資鴻海單純用時間就穩贏,你就當定存,保單,特別股,放個幾年,你百分之一百穩贏的,在鴻海中唯一要煩惱的事是,你賺太多錢,要繳多少二代健保,繳多少所得稅,這就是贏家的煩惱,一些輸家每天就在那發勸世文,畢業文,擔心自己的財產賠光光,和投資鴻海有著天壤之別。

個人股市研究觀察記錄文章目錄

3月28日!近一個月在鴻海認輸的美林及凱基台北!

3月28日外資群期貨空單減少3602口,來到8476口,外資群今天賣超台股125億,今天指數下跌156點,來到17520點,近二十五個交易日以來,外資群賣超台股4556億,昨天中國又傳出,上海市宣布,將分界、分批採取「封控管理」,台積電在上海有廠,近期來台積電的散戶人數又來到了122萬人,理論上實質影響不大,但裡面有這麼多無知的散戶,只要人踩人股價就容易出現非理性的崩跌,再加上台灣疫情多點爆發! 本土+83、境外+120 去年6月以來最高,所以空方就趁現在散戶非理性時去貫殺,這種效果就會相對的好,但這83例中有52例為大潭電廠群聚,50例同宿舍員工,另兩例個案,一為非同宿舍員工和一員工女友,其實也沒有想像中的嚴重,不過在股市中和那些無知的散戶一起參與遊戲時,你要確保不被他們的恐慌,無知給搞到出局,如果你會被無知的散戶搞到出局,那代表你也是嫩,股市中不缺讓人心理面崩潰的大消息,疫情的遊戲已經玩了兩年多了,反正過幾天又一付沒事的樣子,這是為什麼呢?因為股票又落到別人手上了,別人要騙你去買,所以又會搞得一付歌舞昇平的樣子。

今天外資群賣超台股的125億,其中買最多的就是新光金,買了11661張,臺企銀買了10275張,開發金買了8798張,中信金買了8559張,華航買了7276張,外資群買超前五名中有四檔是金融股,看來外資群也是比較相信升息對金融股會有好處,賣超前五名為,賣最多的友達,賣了16236張,台積電賣了11744張,大成鋼賣了9771張,群創賣了9222張,元大金賣了7359張,外資群上星期四、五買了兩天台積電,共買了12568張,今天差不多又倒光光了,之前天感覺就是做秀給政府看,說自己發作多的報告但一直賣,意思意思買個兩三天後,又開始倒貨。
上星期五美股開高走低收高,最終道瓊指數上漲153點,漲幅0.44%,收在34861點,那斯達克下跌22點,跌幅0.16%,收在14169點,S&P500上漲22點,漲幅0.51%,收在4543點,費城半導體下跌7點,跌幅0.21%,收在3525點。


今天亞股表現情況,滬深300下跌26點,跌幅0.63%,指數來到4148點,日經指數下跌205點,跌幅0.73%,收在27943點,韓國綜合下跌0.42點,漲幅0.02%,指數來到2729點,新加坡上漲12.39點,漲幅0.36%,指數來到3426點。
今天加權指數開低走高收跌,下跌156點,收在17520點,成交2354億,外資群賣超125億,台股上櫃下跌0.92點,跌幅0.43%,收在215.42點,電子下跌11.39點,跌幅1.37%,收在919.56點,金融上漲6點,漲幅0.33%,收在1841.61點,今天台股因受到上海分區封城,台股本土確診82人原因下,一度大跌300點,後面跌幅收斂,最終僅下跌156點,今天台積電下跌2.34%,一方面是因為台積電上海有工廠,另一方面因為台積電中散戶增加太多,所以這種疫情非理性事件一發生,裡面的散戶就會崩潰。

今天大型權值股成交值前五名,第一名的台積電,成交153億,下跌2.34%,第二名的長榮,成交122億,上漲0.38%,第三名的智原,成交109億,上漲5.07%,第四名的東鹼,成交84億,上漲9.85%,第五名的新唐,成交78億,下跌1.39%,上星期五台積電比大盤強勢,今天就比大盤弱勢,台積電中有很多散戶,以我之前在鴻海的經驗,外資群就是喜歡使出這種大盤大漲台積電不漲,大盤平盤,台積電下跌,大盤下跌,台積電大跌,大盤大跌,台積電崩跌,如果這樣玩個幾年,相信就不會有人再說台積電是護國神山了,外資群在鴻海玩了幾年後,每個人看到鴻海都覺得爛透了,死定了,其實目前的鴻海才是最應該買的時刻。
近十五個交易日以來,借券賣出多了11778張,借券賣出的空方明顯在最近幾天開始回補,今天台股下跌156點,一早空方很神勇的把鴻海殺到104.5元,最終鴻海收盤還是平盤,股價收在106元,畢竟現在的106元就是之前70~90元的70元,算是超級鐵板區,不怕死的就來挑戰這個價位試試,沒賣個十萬張,幾十萬的話,就不要來找死了。
今天鴻海成交量19811張,股價收在平盤,來到106元,今天在上海分區封城及昨天台灣本地確診暴增,一早空方氣勢很強,但目前歐美已經沒有在理你covid-19了,畢竟是輕症化了,早上一些防疫概念股大漲,這些把戲玩不厭倦,之前口罩,防護衣很缺,缺是一年,兩年的量,現在庫存都一大堆,產能都過剩了,每次股價漲個一兩天後就跌回去,韭菜一直割不完。鴻海印度布局邁大步,旗下富智康將分拆印度附屬公司B.F.I.H,並規劃在印度當地掛牌上市,最快今年第3季前可在印度證券交易所上市。B.F.I.H將成為繼在上海掛牌的工業富聯,以及在香港掛牌的F.I.H與鴻騰精密之後,鴻海集團自力推動的第四家海外掛牌小金雞,鴻海繼F.I.I、F.I.H、F.I.T後又多了一間B.F.I.H上市公司了,未來在推測財報時,這一間也是可以加進來當成提前洩題的參考資訊了,我對B.F.I.H蠻期待的,尤其在股價方面,鴻海在中國上市的公司,當地就會覺得這是台灣公司,當地券商,投資機構就不會給太高的評價,明明鴻海旗下的F.I.I比立訊強多了,獲利差不多,淨值差不多,但兩家的股價差了3~4倍,之後鴻海在印度上市就會排除這些因素,在台灣的投資者是看不起工廠在中國的鴻海,在中國也看不起在台灣的外資公司,那未來在印度上市就不會有這些因素了,印度人會覺得鴻海好棒,不會被一些奇怪的政治給左右,股價也許就能從印度紅回中國及台灣。
來看一下今天四大送錢外資群的進出,瑞銀買了1010張,賣1662張,合計賣超652張,當沖賠64.2萬,美林買2536張,賣574張,合計買超1526張,當沖賠19.6萬,大摩買368張,賣779張,合計賣超411張,小摩買1222張,賣567張,合計買超655張,當沖賠23.9萬,今天我們繼續驗證一下之前的看法,我就說凱基虎尾不一定是短線客,今天確實也沒有在主力進出表中看到凱基虎尾,另一個小虎隊兆豐虎尾,他本來就是會買進賣出,之前我們就說他是當沖客及隔日沖客,今天買1270張,賣1483張,均賣213張,當沖賠96.3萬,近三個交易日下來,兆豐虎尾買了7046張,賣6288張,合計買超818張,均買價在106.11元,當沖賺18.7萬元,忙了三天下來,平均成本就是買在106元,直接像凱基虎尾105~106元這樣買了後就不賣,這不香嗎?忙的要死,結果佈局的成本還比凱基虎尾高,鴻海中,因為存在中長線必勝的方法,所以這些短線客,當沖客很容易就會看起來像傻子一樣,反而就是買了不動的人看起來像強者。
今天台北凱基繼續認錯買回1284張,美林也認錯買回1526張,從2月25日到今天,凱基台北及美林都完成一買一賣了,凱基台北從2月25日到3月8日賣8204張,這段時間鴻海從105元跌到100.5元,從3月9日到今天買9114張,鴻海漲到106元,凱基台北賠了2884萬,美林從2月25日到3月8日賣8302張,從3月9日到今天買7673張,賠了5000萬,小摩也幾乎完成一買一賣了,賣超727張,合計賠192.5萬,瑞銀還賣超2039張,賠2319萬,上面的瑞士信貸賺2071萬,賣19615張,高盛賠2280萬,賣16712張,大摩賣11127張,賠1260萬,這三家外資群還沒有完成一買,所以賠的及賺的就不算數,以高盛均賣價在102.27元,大摩均賣價103.47元,瑞士信貸均賣價103.97元,現在鴻海股價106元,他們要完成一買,至少會賠幾仟萬,甚至還會到億,這就是在淨值附近偏空鴻海的下場,我是不懂那些操盤手腦袋中裝什麼,我們也不是自己在幻想外資群很慘,事實上用數據來看,他們真的就是很慘。

3月28日!上海市宣布,將分界、分批採取「封控管理」!

 新聞說:面對疫情升溫,上海市宣布,將分界、分批採取「封控管理」。封城但晶圓廠不停產,只要交通不中斷,仍可提供產出 。上海是電子代工、晶圓代工、封測、電動車生產重鎮,台積電、中芯國際、日月光等在當地有工廠,加上又是主要進出口海港,地位重要。中國上海疫情爆發,宣布今凌晨5點起封城,台積電在上海松江擁有8吋廠,台積電對此表示,一切遵照政府防疫措施,目前不影響生產。台積電上海松江廠為公司主力8吋廠區之一,去年受惠8吋產能短缺與漲價,獲利達達86.19億元,較前年的72億元成長19.7%,根據上海通告,3月28日開始分區分批實施核酸篩查,第1批先行實施封控,展開核酸篩查,到4月1日凌晨5時解封。浦西地區重點區域繼續實施封控管理。第2批自4月1日凌晨3時起,對浦西地區實施封控,展開核酸篩查,4月5日3時解封。

上海封控區域內,住宅小區實施封閉式管理,所有人員足不出戶,人員和車輛只進不出。保障基本生活必需的外送、快遞等實行無接觸配送,不得進入住宅小區。同時,封控區域內所有企業實施封閉生產或居家辦公,但保障市民生活和城市基本運行的公共服務類企業除外。

上海對封控區域內,暫停公交、地鐵、輪渡、計程車、網約車運行。疫情防控、緊急就醫、生活保障、城市運行、應急處置等相關車輛,經各區政府或各行業主管部門認定核實後通行,其餘車輛非必要不上路。

A大回答:台積電在上海有廠,近期來台積電的散戶人數又來到了122萬人,理論上實質影響不大,但裡面有這麼多無知的散戶,只要人踩人股價就容易出現非理性的崩跌,再加上台灣疫情多點爆發! 本土+83、境外+120 去年6月以來最高,所以空方就趁現在散戶非理性時去貫殺,這種效果就會相對的好,但這83例中有52例為大潭電廠群聚,50例同宿舍員工,另兩例個案,一為非同宿舍員工和一員工女友,其實也沒有想像中的嚴重,不過在股市中和那些無知的散戶一起參與遊戲時,你要確保不被他們的恐慌,無知給搞到出局,如果你會被無知的散戶搞到出局,那代表你也是嫩,股市中不缺讓人心理面崩潰的大消息,疫情的遊戲已經玩了兩年多了,反正過幾天又一付沒事的樣子,這是為什麼呢?因為股票又落到別人手上了,別人要騙你去買,所以又會搞得一付歌舞昇平的樣子

個人股市研究觀察記錄文章目錄

3月28日!鴻海旗下富智康分拆附屬公司BFIH 最快Q3前印度上市 躍集團第四家海外小金雞!

新聞說:鴻海印度布局邁大步,旗下富智康將分拆印度附屬公司BFIH,並規劃在印度當地掛牌上市,最快今年第3季前可在印度證券交易所上市。BFIH將成為繼在上海掛牌的工業富聯,以及在香港掛牌的FIH與鴻騰精密之後,鴻海集團自力推動的第四家海外掛牌小金雞。

隨著BFIH成為上市公司,不僅將拓展鴻海集團在全球資本市場能見度,為集團帶來更充沛的財務動能之外,也將讓全世界更多人接觸到鴻海集團相關企業,有助優化集團能量。

鴻海表示,富智康子公司BFIH為拓展印度地區相關業務市場、增強BFIH競爭力,擬向印度國家證券交易所有限公司及孟買證券交易所有限公司,申請首次公開發行盧比普通股及掛牌上市。鴻海訂5月31日召開股東會,屆時將改選董事,並討論BFIH在印度掛牌上市案。

鴻海董事長劉揚偉之前表示,集團未來發展將把全球劃分為五、六個區域,並採取營運本地化(BOL)的模式,來展開區域化的製造與布局。外界預期,BFIH擬於印度市場掛牌,將開啟首例,接下來,可能是鴻海與泰國國家石油公司(PTT)的合資公司,規劃在泰國掛牌上市。

業界人士分析,BFIH在印度掛牌有兩大優勢,首先是可以有獨立的業務管理,並受到印度資本市場的關注,加上印度政府正在對消費性電子產品、半導體與電動車等產業進行補助,鼓勵在地設廠,BFIH此舉將可以受到印度政府與當地更多投資人的支持。

其次,印度是全球數一數二大的消費興電子產品市場,BFIH是印度最大電子專業製造服務(EMS)廠,擁有本地製造的優勢,除了免關稅之外,BFIH還能增加印度當地市場的能見度,擴大在印度消費性電子產品的市占率,帶動業績增長。

鴻海指出,富智康對BFIH持股比率將透過上市後,由目前持股100%降為75%,股權稀釋對未來鴻海集團認列BFIH獲利影響不大,預期公開發行之後,BFIH營收及獲利將因新業務導入而成長;富智康釋股不會產生損益,但會增加鴻海集團的股東權益。

鴻海表示,BFIH在印度資本市場掛牌上市後,鴻海集團將在印度具有獨立集資能力,為鴻海未來營運資金、資本支出需求提供更有效率的融資環境,有助BFIH在印度市場未來業務擴充與發展,增強鴻海集團全球競爭力。

BFIH在印度上市後,將打開鴻海集團在印度資本市場知名度,可讓當地金融機構、國際評級機構及投資者更了解BFIH在印度電子代工業重要地位,進而投資BFIH,使BFIH有充足資金在印度深耕電子代工業務,以及跨足其他領域發展,並吸引其他國際廠商合作。


A大回答:鴻海繼FII、FIH、FIT後又多了一間BFIH上市公司了,未來在推測財報時,這一間也是可以加進來當成提先洩題的參考資訊了,我對BFIH蠻期待的,尤其在股價方面,鴻海在中國上市的公司,當地就會覺得這是台灣公司,當地券商,投資機構就不會給太高的評價,明明鴻海旗下的FII比立訊強多了,獲利差不多,淨值差不多,但兩家的股價差了3~4倍,之前鴻海在印度上市就會排除這些因素,在台灣是看不起工廠在中國的鴻海,在中國也看不起在台灣的外資公司,那未來在印度上市就不會有這些因素了,印度人會覺得鴻海好棒,不會被一些奇怪的政治給左右,股價也許就能從印度紅回中國及台灣。

個人股市研究觀察記錄文章目錄


2022年3月27日 星期日

3月27日!為什麼鴻海總是跌不破100元呢?


一般分析師說:鴻海獲利10元,本益比10~12倍,所以股價差不多就該值100~120元。

A大回答:有時候我都很懷疑他們的分析師執照到底怎麼考到的,還是為了要考那張證照,就非得要讓市場洗腦用這麼傻的指標去判斷公司股價,所謂的本益比幾倍,就是公司一年賺多少元,乘本益比的倍數後就去判斷股價,但這存在很明顯的問題,那就是淨值,很多新人及菜鳥進到股市就喜歡用本益比這一套,所以最終容易受到重傷。


拿一個當初的例子,之前美德醫在covid-19爆發時,獲利開始爆增,一季從賺0.05元變賺0.5元,1元,2元,那時美德醫淨值5.5元,當股價開始上漲後,很多人就把本益比那一套拿來用了,美德醫一季賺2元,一年賺8元,本益比10倍,所以股價就會有80元,有一些人說這種爆發性成長的公司,本益比至少也要12~15倍,所以至少也要96~120元,這就是林媽媽當初要到101喝咖啡的由來,當時股價最高被炒到78元,股價從1元開始向上漲,漲到整個市場的DR股都在爆漲,很多人是把這件事當一個笑話來看,但你從這件事中學到什麼呢?之前在美德醫62元時,我就提出我的觀點,第一,美德醫淨值才5.5元,股價距離淨值差了56.5元,就算一年給你賺8元,也要賺8年,第二,covid-19的疫苗會在1~2年後問世,那時口罩等產品需求就會降低,第三,如果口罩及防疫產品這麼好賺,那勢必會有大量的廠商投入進來,這種高獲利的時間不會太長,總結這三點,我就說,你買到65元的美德醫受重傷的機率很大,了不起值個20元就偷笑了,如果疫苗出來的速度更快,競爭廠商切入更快,也許會愈不值錢,這種天災財,不是因為你公司競爭力多強,技術多厲害,這就不符合獲利穩定性,獲利續航力,穩定配息,競爭力,股價距離淨值不能太遠的特性,時間半年過去了,美德醫現在股價10.55元,淨值9.52元,現在獲利就回到之前的水準了,這樣的股價就是合理價了,昨天那部影片"3月26日!成長股及飆股(長榮、聯發科)的特性及操作該注意事項!",中就有提到大立光及宏達電當例子了。

有了上面的例子後,就能知道本益比的問題在哪了,一家公司的淨值,穩定獲利能力,股價距離淨值的差距,競爭力都會影響你去使用本益比這件事,以鴻海2012年股本1184億,營收39054億,每股盈餘8元,淨值54.6元,如果你用本益比10倍,那股價就會是80元,2013年鴻海股本來到1313億,營收39523億,每股盈餘賺8.2元,淨值58.3元,本益比10倍,股價82元,這時就有趣了,淨值一年增加3.7元,結果你要本益比才增加2元,這連小學生看了都會笑吧,2014年鴻海股本1479億,營收42132億,每股盈餘8.9元,淨值62.9元,如果用本益比10倍,股價89元,淨值增加了4.6元,股價多估了7元,很明顯本益比就是一個搞笑的指標,使用在鴻海、美德醫,聯發科上,你會得到非常誇張的結果。


2017年後鴻海開始不配股票,股本不再變大,而且在2018年10月減資兩元,股本從1733億變1386億,2018年營收52938億,獲利8.03元,淨值87.4元,如果你用本益比10倍,那股價就得到80.3元,這時搞笑的事出現了,你評價出來的價格,竟然比鴻海的淨值還低,通常這種評估公司的價格比淨值低的情況有,公司長年不賺錢,公司的資產是晶圓廠,太陽能廠,面板廠,記憶體廠,這些廠生產出來的產品又會持續賠錢,這樣才有可能股價比淨值低,鴻海近20年獲利平均有8元,世界的EMS王者,資產中現金約當現金就有76.5元了,這時股價估的比淨值低,那你買到就百分之一百賺錢,根本就是彎腰撿錢,到了2019年,鴻海股本1386億,營收53428億,賺8.32元,淨值89.5元,這時本益比10倍,股價才83.2元,一樣是送錢給你花,投資鴻海就是撿錢,到了2020年,鴻海股本1386億,營收5358億,賺7.32元,淨值93.6元,在2020年時,鴻海股價出現過65.6元,股價就是淨值的打七折,這連腰都不用彎下去了,根本就是錢從天上掉下來,你只要敢手伸出去,就會被錢砸到,到了2021年,鴻海股本1386億,營收59942億,賺10.05元,淨值99.59元,本益比如果10倍,股價100.5元,當你用本益比10倍買到,你一年的資產報酬能有10%,看到這以,大概就知道本益比的問題在哪了。

如果本益比去估股價的話,2006年鴻海賺11.59元,股價209元,2007年賺12.35元,股價239元,本益比又變20倍了,那時鴻海的淨值僅有48元,那時鴻海有配股票,配個200股,股價減少了37元及42元,鴻海2006~2007年僅賺了24元,配股票就讓股價減少79元,2008年配150股,股價也減少了21元,當年才賺了7.44元,2009年配150股,股價減少14.78元,當年才賺了8.84元,2010年配120股,股價減少15.39元,當年才賺了8.01元,2011年配100股,股價減少9.35元,當年才賺7.65元,2012年配100股,股價減少9.74元,當年才賺8.02元,2013年配100股,股價減少8.5元,當年才賺8.16元,,2014年配120股,股價減少11.6元,當年才賺8.85元,2015年配50股,股價減少7.86元,當年賺9.42元,2016年配100股,股價減少11.03元,當年才賺了8.6元,看到了嗎?這就是為什麼當初鴻海股價一直維持在70~90元之間,淨值也不太會增加的原因,2006~2016年鴻海配股票後,股價減少的都大於賺到的錢,淨值當然不會增加,股價每年也都被減掉,到了2017~2021年,鴻海都是賺8~10元,配4~5.2元,很明顯鴻海賺的錢就沒有配光,股價也沒有扣掉,之前鴻海賺的錢會被配股票後扣更多的股價,這時股價又會維持住,這意謂著,過去鴻海一年賺8元,股價一年是會增10~12元,才有可能維持賺8元,配股票後股價扣12元,股價還能在70~90元,把這套到現在,鴻海賺8元,配股息4元,股價減4元,一年股價至少要再增8元,才會和之前鴻海配股票,股價一直在70~90元那樣,所以我常說,以目前的價位買鴻海,你根本贏定了,只是很多人還沒有意識到這件事罷了,他們只是覺得奇怪,以前股價70~90元,現在連100元都跌不破,我只能說,當然跌不破,這五年沒有配股票累積下來,鴻海淨值都從62.6元增加到99.6元了,淨值都增了37元了,股價從70~90元變107~127元有什麼好奇怪的,之前70元是超級鐵板區,你把多出來這37元的淨值加上去,不就是107元嗎?所以我一直說,現在鴻海的股價就是幾年前的70元鐵板區就是這樣來的,這也是為什麼外資群賣57萬張都沒有辦法讓鴻海跌破100元,原因就是現在就是之前的70元啊,當外資群賣57萬張賣不下去,買回來時,不就向上攻到之前的90元,現在的話就是向上攻到130~150元嗎?之前股價在70~90元區期時,偶而幾年還會攻到117元,那就是等於現在的180~200元,這有很難懂嗎?這也就是我說的,時間拖愈久,對我們愈有利,淨值每年增加,股息每年領,一年資產就是增10%,那四大送錢外資群最終不死也要半條命,有一些人在105元賣,那等於就是在幾年前70元賣意思是一樣的,我只能說,你真的是佛心來著,救苦救難的菩薩來著,因為有你賣,別人才有機會拿著你的鴻海股票財富自由。

個人股市研究觀察記錄文章目錄

3月27日!在別人的教訓中學到經驗!

 最近有很多網友把A大影片分享出去,使得點閱率有開始增加,當愈多人了解鴻海的價值,自然就能把一些舊思維股東及看衰的股東替換掉,留下來的就是對鴻海充滿信心的,有時候看到一些網友一邊在念別的財經作家說鴻海的觀念有問題,資訊也都是錯的,結果你還一直去看他的影片,那他的影片就會變熱門影片,他就會把這些錯誤的資訊傳出去,一般散戶根本不會去查證,他說鴻海2021年賺9.5元,散戶也不會去管鴻海賺多少,就看著他的影片,然後他就開始吹牛說,鴻海本益比該10倍,所以股價合理就是100元,不然就是之前股價70~90元,等到70~90元再來接,有時感到傷心的點在於,這種影片的點閱率還高過我,難怪股市中的贏家總是少數,很多的投顧老師,財經專家,他們並不是靠股市賺錢的,而是靠賣書,賣軟體,收會員賺錢的,韭菜割完一波又會長出一波,為什麼他們要這樣做呢?道理很簡單,如果他們像我一樣,教你們正確的知識,時間愈長,你們就會愈精明,股市功力愈強,如果他的功力不好,很容易就會被看破手腳。

所以對他來說最有利的方式就是,最好韭菜一波一波的割,割完一輪換下一輪,要嫩的才好割,這樣也比較好入口,像你們都太老辣了,外面的財經台,投顧老師,一般討論區的人根本就唬不了你們,我的影片中常常都會有一些例子,這就是一些人在股市中犯的錯誤,當你去吸收愈多這種別人犯的錯,你自然就不會犯,當看我的影片一年,兩年,三年後,你能不能發大財我不敢保證,畢竟每個人的情況不同,有人本金大,收入高,現金流強,膽子大,這種人你很容易就能透過我的股市常識及知識很快的財富自由,有一些人是資金小,收入低,現金流弱,又膽小如鼠,買個兩三成就內心戲一堆,一樣的標的,你一樣不要犯這些錯,你需要的時間就會比別人更久,能不能發大財和你自身也是有關。

不過,至少我能保證你不在股市中受到重傷,不論你是膽子大的,膽子小的,反正我的投資策略就是穩賺,賺得快及賺的慢而以,當你吸收了我說過的股市陷阱及別人犯的錯後,你就不容易犯那些錯,自然就不容易受重傷,去年鴻海年線110元左右,現在鴻海股價106元,去年配4元,你持有一年大概還沒有賺到錢,之前我也是持有滿兩年半後,未實現損益才不會出現負值,當初我是四月開始佈局,這時間點很有趣,我持有兩年半,會領到三次股息,這會比你除息後才買省半年,那有人說,如果除息前一天買,那不就是兩年又一天就能領三次息,這一點你就不要幻想了,之前我做過研究,鴻海在除息前會漲一波,不確定是前一個月或前兩三個月,所以最佳買進的時間點大概就是四月、五月左右了,這樣就是持有兩年多就領三次股息,這樣是最快能讓你戶頭上不再出現未實現損益的方法.

個人股市研究觀察記錄文章目錄

3月27日!電子代工廠財報比較!

電子代工廠開完了2021年第四季財報,我們來比較一下代工廠的毛利率、營利率及獲利情況,以目前代工廠的股價來看,除了廣達外,大部份都是極度委屈,廣達的股價也僅是稍微合理一些些,比起一些公司的股價,代工廠的股價真的是委屈了,有一些半調子會拿毛利率去決定股價的高低,之前我在3月23日時影片中有提到,毛利率會受到你是在產業的上遊或下遊影響,代工業在最下遊,幾乎就是成品,所以毛利率佔整個產品的比例當然就會比較低,代工業通常1元股東權益比做4~9元的營收,台積電1元的股東權益僅能做0.6元的營收,這兩者還是有差的,這也是代工業普遍負債比較高的原因,因為營收要做更大一點才會有相對的獲利,但如果你要說台積電,大立光,聯發科,台達電的毛利率高就比鴻海、廣達,和碩、緯創,仁寶有競爭力,那就是錯誤的迷思,只有同產業的相比才有意義,這也是為什麼我們今天拿了鴻海,廣達,和碩、仁寶、緯創來比較的原因,同是代工業相比,毛利率的高低才和競爭力有關,競爭力也和公司規模及市佔有關,有一些新手很天真,覺得代工沒有技術,如果單純代工,確實你就僅需要錢,土地,廠房,員工,設備,管理,你就能做代工,光這一部份就會有一些眉角了,這是管錢,管人,管物流,如果你想要在代工業把毛利率提升,那你就需要做好垂直整合,例如像鴻海佈局半導體,ic設計,封測,面板,零組件…等,上下垂直整合幾百間公司,如果競爭對手要一間一間去開,沒有個二十年也要十年,做好一件事很簡單,但做好一百萬件事,那就沒有你想的這麼簡單,當你有心,有能力去做時,這時你手上有這麼多資金能做這麼大的生意嗎?鴻海手上現金一兆多元是四十多年來的累積,那些手上僅有幾百億,幾千億資金的,就慢慢的累積,那些公司又喜歡賺10元配7~8元,想要累積到這麼大的資產,沒有個五十年,也是不要妄想的,所以鴻海的競爭力短時間是沒有人可以去打敗的。

首先我們先來比較一下2021年第四季鴻海、廣達、和碩、仁寶、緯創本業營收、毛利率,營利率部份。
1、營收部份,鴻海營收為18898億,比廣達、和碩、仁寶、緯創總合14219億高,在規模上,鴻海是最大的。
2、毛利率部份,鴻海毛利率6.03%為第一名,廣達毛利率5.99%第二名,緯創毛利率5.88%第三名,和碩毛利率3.51%第四名,仁寶毛利率3.38%最後一名。
3、營利率部份,廣達營利率3.05%第一名,第二名是鴻海2.79%,鴻海因為有捐贈BNT疫苗給政府,此部份會影響部份的營利率,緯創營利率2.09%第三名,和碩營利率1.72%第四名,仁寶營利率1.07%最後一名。
從規模、毛利率來看,鴻海為第一名,在營利率方面輸給了廣達,原因在於近兩年COVID-19的原因,廣達主打的NB、PC、伺服器都是疫情下的受益者,因為COVID-19,所以要在家辦公,這就推升了NB、PC、伺服器的需求,前幾天和碩董事長童子賢表示,之前品牌廠在歐美被催貨,有多少要多少,因為很缺,所以也不會去砍硬體的價格,但童子賢也表示,這情況開始看到有反轉了,意思就是,NB、PC未來可能毛利率,營利率會稍微滑落,是不是真的,我們就再觀察一兩季廣達,仁寶,緯創毛利率,營利率的變化,因為這三家都是NB、PC佔比較高的,廣達是連伺服器都佔很高,COVID-19一來,廣達等於就是撿到槍,鴻海及和碩是蘋果手機業務比較高,NB、PC、伺服器也是有受益,但整體沒有廣達這麼高。

接下來我們繼續來看電子代工廠的業外部份,關聯企業及合資損益部份,之前我說過,這理論上也是本業,只是持有比例比較低罷了,鴻海在關聯企業及合資損益部份收入87.86億,比廣達、和碩、仁寶、緯創總合的15.32億多,這一項大部份的代工廠幾乎都是沒有,和碩也是2021年第四季才忽然有的,這意謂著鴻海在上下遊垂直整合做的很深很廣,一般來說要把本業及關聯企業及合資損益部份加起來,這才比較能呈現本業的情況,再看一下其他利益及損失這項,緯創賺33.44億第一名,廣達賺19.68億第二名,和碩賺15.7億第三名,仁寶賺0.49億第四名,鴻海賠48.7億最後一名,緯創及和碩是因為立訊股價在2021年第四季大漲,所以認列其他利益及損失收入,2022年第一季立訊股價又大跌了,所以2022年第一季緯創及和碩又要再認列損失了,所以這一項就是持有公司股價波動,基金波動,金融資產波動,匯率波動所產生的一時影響,未來可能會回沖,這項就相對不重要。
再來看一下業外的利息收入加其他收入減財務成本,這項的組成項目如下
首先我們先看業外包含哪一些,利息收入這項就相對簡單,就是銀行利息收入,其他收入會包含租金收入,政府補貼,什項收入,財務成本這項包括銀行貸款要付的利息,公司債要付的利息,鴻海業外的利息收入加其他收入減財務成本收入為55.73億,佔營收的0.29%,廣達、和碩、仁寶、緯創四家加起來為12.2億,佔營收比例為0.28%,這時有人會說,為什麼鴻海這項特別強呢?道理也很好懂,因為廣達、和碩、仁寶、緯創的配息率比較高,它們把賺到的錢大部份都配出去了,所以手上有的資金相對少,他們要去向銀行借更多的錢,這就會產生更多的利息,不然就要發行公司債向股東借,如果要長線投資公司且要複利投資,公司配太多給你,反而是不好的事,尤其是你如果收入又很高的話,光二代健保,所得稅,可能就會把股息吃掉三成,如果公司配五成,五成留下來,留下來的五成僅需要繳5%的保留盈餘稅,如果保留盈餘在三年內有做實質的投資,還能抵稅。
看一下近四年電子代工廠配息情況
鴻海2018年配息率49.8%,2019年配息率50.5%,2020年配息率54.5%.2021年配息率51.7%。
和碩2018年配息率82.4%,2019年配息率60.8%,2020年配息率58.1%,2021年配息率64.9%。
廣達2018年配息率90.6%,2019年配息率89.4%,2020年配息率79.1%,2021年配息率75.6%。
仁寶2018年配息率58.5%,2019年配息率75%,2020年配息率74.4%,2021年配息率69%。
緯創2018年配息率84.5%,2019年配息率85.1%,2018年配息率71%,2021年配息率58.5%。
確實廣達、和碩、仁寶、緯創近四年配息都配的很大方沒有錯,但相對應的,在業外利息收入加其他收入減財務成本這一項收入就會大幅減少,甚至還會是負值。
公司大方的配出股息後,會得到的苦果是什麼呢?看一下電子代工廠的資產負債表,鴻海的總負債比為59.8%,廣達負債比是76.6%,和碩負債比是71.3%,仁寶負債比是77.4%,緯創負債比為81.4%,之前我記得新聞、媒體一直在說,鴻海負債比好高啊,要倒閉了,死定了,看一下數據,鴻海是唯一一家電子代工廠負債比低於六成以下的,緯創很大方的配股息8成,那就用負債比例81.4%換啊,這是什麼意思呢?代表100元的總資產中有81.4元是借來的,如果你要長線投資,而且要複利再投入,負債比例過高的公司,絕對不會是你首選的標的,很多人每天在那說,和碩、廣達、緯創,仁寶股利率好高,如果你是退休族,拿到股息要去過生活,那沒問題,你就選這種高股利率的,如果你還在上班,也要複利再投入,而且你薪資很高,你當然要選負債比低,配發率相對低的鴻海,鴻海賺10元,配出5.2元,這5.2元要繳二代健保,股息納入所得稅,如果你是超級高薪一族,這5.2元可能會有3成都是繳稅,也就是1.5元都繳稅了,剩下3.7元你領到股息再拿去買股票,等於鴻海賺的10.05元,你有4.8元加3.7元是再複利投入,也就是8.5元再投入,如果鴻海賺10元配10元,股利率10%,一付很爽的樣子,你拿到這10元後,繳完二代健保,所得稅就僅剩7元了,再拿這7元複利投入鴻海,這一來一回就差了1.5元,這還沒有算買股票的手續費,一個是直接就滾進去公司投資,如果你真的要長線投資,配太多對你真的沒有太多的好處,一般來說,公司價值應該等於淨值,然後等於股價,這是最理想的情況,但股市中就不會出現這種理想的情況,公司淨值100元,一年賺10元,一年後淨值110元,股價也要等於110元,配出5元後,公司淨值變105元,股價也要變105元,如果按這樣的情況,不配出來的獲利,就直接進到公司股價,當你賣出時,這是資本利得,你只需要繳手續費及交易稅,這才是繳最少的。
一般人買到的公司都是股價高於淨值很多,例如我昨天那部影片,"成長股及飆股的特性及操作該注意事項!",那些股票的股價都是遠遠高過淨值,當公司配股息後,因為股價遠遠高於淨值,所以才不一定會填息,這樣就產生散戶的迷思,他們覺得,配息是拿自己的錢配給自己,這樣還要繳稅及二代健保,覺得自己一頭牛剝三層皮,其實皮不是政府剝的,而是當你把股票以瘋狂價賣你的人剝的,很多人在股市中一輩子都搞不懂是誰賺走他的錢,覺得股息課稅就是政府、公司在坑你,其實是你一開始就用過高的股價去取得公司股權,以目前鴻海淨值99.59元,隱含淨值101.6元,一年賺10元,一年後淨值來到111.6元,配出5元給你,淨值又回到106.6元,這種錢就是實實在在的錢,沒有任何一個人拿走你的錢,公司除完息後,會填息是天經地義,這種錢真的就是穩賺的,政府一開始就是要抽你這種穩賺的錢的稅,只是很多散戶買到的股票都太瘋狂了,一開始皮就被剝光了,後面才在那以為是政府剝你的皮。
 

接下來看一下淨損益部份,鴻海稅前淨利賺622億,比廣達、和碩、仁寶、緯創四家總合372億多,淨利率部份,廣達2.74%第一名,鴻海2.35%第二名,緯創2.04%第三名,和碩1.74%第四名,仁寶0.87%最後一名。

最後來看一下資產負債表,我們就看幾項比較直覺的東西就行了,首先,鴻海現金約當現金有10594億,比廣達、和碩、仁寶、緯創總合4186億還要多一倍多,負債比上面提過了,鴻海的總負債比為59.8%,廣達負債比是76.6%,和碩是負債比71.3%,仁寶負債比是77.4%,緯創負債比為81.4%,鴻海的股本是1386億,比廣達、和碩、仁寶、緯創加起來的1384億還要多,這代表鴻海的規模真的是很大,不管是營收及股本都是大於其他四間的總合,看一下保留盈餘,鴻海保留盈餘11293億,比廣達、和碩、仁寶、緯創總合2939億多,鴻海的保留盈餘是總資產的28.9%,廣達是16%,和碩是11.6%,仁寶是13%,緯創是6.25%,緯創之前還有賺0.55元配1.2元,賺1.2元配1.55元,配的很爽沒錯,但保留盈餘就僅有6.25%,長線來看,保留盈餘夠多的話,那你長線持有可以配到股息的時間周期就會很長,如果五家代工廠都不賺錢了,然後都要穩定的配息,那最快陣亡的就是緯創,保留盈餘只有總資產的6.5%而以,接下來陣亡的就是和碩的11.6%,再來是仁寶的13%,接著才是廣達的16%,鴻海保留盈餘是28.9%的白話文就是,廣達都死快兩次了,鴻海才死。
接下來我們來看很神奇的事,看完後大家就會覺得市場投資人的搞笑,鴻海淨值99.59元,股價106元,獲利被拿走0.63年,廣達淨值41.8元,股價91.5元,獲利被拿走5.69年,和碩淨值62.4元,股價73.6元,獲利被拿走1.45年,仁寶淨值25.6元,股價27元,獲利被拿走0.5年,緯創淨值27.4元,股價29.9元,獲利被拿走0.65年,真的是很神奇的事,雖然大部份的電子代工廠股價都很委屈,但基本面方面,鴻海遠勝於廣達、和碩、仁寶、緯創,結果獲利被拿走的年數還輸慘廣達,連當初和立訊、緯創結盟的和碩獲利被拿走的年數還贏鴻海,只有仁寶輸鴻海一點點,現在市場是怎樣,當初是鴻海去聯盟挑戰廣達,緯創,和碩就是了,明明龍頭是鴻海,結果股價竟然這麼低,這也是我常常在說的,鴻海股價極度委屈,整個代工業股價已經都很委屈了,鴻海是裡面最委屈的。看完後,再去看這兩周為了賺0.67~2.5元賣出的散戶,那些人頭真的就是撞到了,委屈要死的股價也在賣,然後去買一些令人不敢直視的股票,覺得股價會漲就好棒,最終被那些成長股,強勢股,題材股教訓到吱吱叫。

2022年3月26日 星期六

3月26日!成長股及飆股的特性及操作該注意事項!

俗話說,大太陽底下不會有什麼新鮮事,很多股市的現象會一再的發生,只是很多人都不會去做一個比較及學習,最終只要遇到一次那樣的情況就受重傷,我說過,你可以拿真金白銀去換經驗,你也可以從前輩或是一些菜鳥被教訓的事件吸收經驗,成長股及飆股在股市中一直存在,常常會輪動,它們有相同的特性及該注意的事項,大部份的新手及菜鳥看到股價一直漲,一直漲,一直漲就去追,但他根本不知道這種成長股及飆股要如何操作,最終就透過人性去向下攤平,受了重傷後才在發畢業文及勸世文,其實網路上很常有人在發畢業文及勸世文,只是大部份的人沒有去研究他們到底怎麼了,單純就是把他們的案例當笑話,我說過,如果你能避掉所有股市中的陷阱,那你在股辛中就不會賠錢,當你不會賠錢,最終當然就只會賺錢,一般人看到股價上漲時會去追,當股價在高點打一個錨點後就會開始向下攤平,但下面幾檔飆股,成長股已經在不同的階段,你可以透過以下的飆股及成長股觀察一下你手上的個股是不是在該位階,去年漲最兇的就是航運三雄,還有矽力-KY,聯發科,友達,南電,今天我們就拿這幾檔來觀察一下成長股及飆股的特性,航運股我就拿長榮當例子,其實航運三雄道理是一模一樣的,時間點也是一模一樣,懂長榮的話,就能套到陽明及萬海,這些飆股有一些是中型股,有一些是大型股,他們的表現也會不同,當你看完後,大概就能了解在不同股本,不同成長幅度下股價是如何飆漲。

2021年漲最兇的個股,陽明上漲313%,萬海上漲275%,長榮上漲250%,南電上漲214%,矽力-KY上漲108%,友達上漲63%,富邦金上漲63%,聯發科上漲59%,中租-ky上漲56%,華碩上漲50%。


我們來看一下為什麼這些股票能在2021年漲這麼多,看一下是不是有什麼共同的特性,在2020~2021年因為全球央行降息,政府印鈔票,大量的資金流入股市,造成一些個股瘋漲,長榮在2021年總共上漲了250%,從40.7元漲到142.5元,正確來說,長榮是從2020年7月的11元漲到2021年的142.5元,看一下2020年到2021年長榮的獲利情況,2020年第二季賺0.66元,淨值14.93元,2020年第三季賺1.7元,淨值16.68元,2020年第四季賺2.79元,淨值19.25元,2021年第一季賺7.04元,淨值26.39元,2021年第二季賺8.09元,淨值34.28元,2021年第三季賺15.33元,淨值46.68元,2021年第四季賺15.39元,淨值61.79元,因為2020第二季到2021年第三季獲利爆炸性成長,所以股價一直漲,一直漲,一直漲,直到2021年第四季獲利僅比前一季增0.06元,這時爆炸性成長性就不見了,市場就會恢復理性,開始用淨值加獲利被拿走的年數等於股價,以目前長榮來說,如果持續維持一季賺15元,那長榮就會變穩健股,如果獲利從賺15年變賺13元,10元,那就會變衰退股,股價距離淨值就會被大大的修正,因為和成長剛好相反,一開始投資者不知道公司會成長到多少,以長榮近七季為例,從0.66元成長到15.39元,一開始大家不知道多會成長,所以給的股價都會超級瘋狂,當獲利變平穩時,就會開始把多給的差價修正回來,當獲利開始衰退時,就會開始內心戲一堆,覺得獲利會回到0.66元,這就是從成長,平穩到衰退的過程,長榮會不會再成長,那就繼續看每一季的獲利,反正我就是把成長,平穩及衰退會發生的情況分享而以,陽明及萬海和長榮的情況差不多,就自行參考。

看一下南電,股價從79元漲到572元,2020第二季賺1.29元,淨值46.12元,股價79.3元,2020年第三季賺1.62元,淨值48元,股價118元,2020第四季賺2.05元,淨值52.45元,股價354元,2021年第一季賺2.45元,淨值52.45元,股價389元,2021年第二季賺3.61元,淨值52.55元,股價389元,2021年第三季賺4.82元,淨值57.3元,股價435元,2021年第四季賺5.5元,淨值62.64元,股價572元,南電看來也是成長股沒有問題,但公司賺錢的速度遠遠跟不上股價的上漲,公司獲利從1.29元變到5.5元,股價就漲了500元,淨值才增加16.52元,這種股票就是相當的妖了,股價上漲單純就是主力爽,股本64.62億,如果今天南電股本1500億,可能就不會出現這麼妖的走勢,這就是中型股有主力炒的情況,這種股價一但反轉,可能就不會知道底部在哪了。
看一下友達,2020年第二季賠0.31元,淨值17.5元,股價9.3元,2020第三季賺0.3元,淨值17.89元,股價11.2元,2020年第四季賺0.9元,淨值19.24元,股價14元,2021年第一季賺1.25元,淨值20.11元,股價21元,2021年第二季賺2.05元,淨值22.07元,股價22.6元,2021年第三季賺2.03元,淨值24.01元,股價17.6元,2021年第四季賺1.12元,淨值24.22元,股價22.9元,友達的淨值會遠比股價高很多,因為友達很多的淨值都是在它的面板廠,當面板廠製作出來的面板又是賠錢賣時,那市場就會把那些面板廠當成完全不值錢,友達的股本962億,在獲利在2020年開始爆炸性成長時,股價也不會像中小型股那樣太誇張的狂飆,友達的股價最高點2020年4月29日來到35.5元,那時看到面板報價大漲,預期獲利會有2元多,因為股價從9元多一路上漲,漲到後面很多散戶都失心瘋了,那時面板,鋼鐵及航運並稱台股三王,整個台股就是這三個族群的天下,當2021年獲利反轉到1.12元時,股價殺到16.25元,最近友達的股價又回穩到20.7元,航運三雄未來如果獲利繼續再爆炸性成長,股價自然會上去,以2021年第三季及第四季來看,航運股獲利開始有像友達這樣變平穩,如果第一季出現像友達這樣獲利腰斬,或是第二季出現獲利腰斬,那股價距離淨值之間的差價就會被市場討回去,當股價下跌時,散戶又會內心戲一堆,讓股價崩跌到甜美價,市場的散戶就是這樣,過度的貪婪及恐慌,所以常常會去追瘋狂價及殺出甜美價,當初把友達殺到16.25元,其實短線就是太過了,股價會反彈,也是合情合理,畢竟友達還是有在賺錢。
看最後一檔聯發科,2020年第二季賺4.58元,淨值203元,股價579元,2020年第三季賺8.43元,淨值213.82元,股價607元,2020年第四季賺9.37元,淨值234元,股價747元,2021年第一季賺16.21元,淨值260元,股價969元,2021年第二季賺17.44元,淨值244元,股價962元,2021年賺17.93元,淨值250元,股價905元,2021年第四季賺19元,淨值271元,股價1190元,聯發科近七季來,獲利從4.58元變到19.03元,淨值從203元增加到271.52元,公司賺到的錢沒有配出去變淨值僅增加68.52元,結果股價增加了611元,很多獲利成長的公司就是股價這樣的瘋漲,才會造成未來獲利變平穩或衰退時,股價被修理一大段,以宏達電為例,之前股價1300元,淨值121元,獲利73元,宏達電的獲利也是一樣三年內就從28元變73元,股價從300元漲到1300元,結果獲利一反轉,股價就一路跌到淨值。

看今年以來跌幅比較深的,矽力-ky從5025元跌到3250元,下跌35.32%,萬海從198.5元跌到153.5元,下跌22.67%,聯發科從1190元跌到971元,下跌18.4%,南電從572元跌到518元,下跌9.44%,長榮從142.5元跌到132.5元,下跌7.02%,陽明從121元漲到122元,上漲0.83%,陽明比較有趣,因為有做了現金增資,資本公積多了275億,淨值多了10元,所以股價相對強勢一點點,當你在操作這種成長股時,絕對不能中錨定效應,之前的天鈺,耀登,都是股價漲了一大段後下跌,結果很多人都是死在下跌攤平,他們後面就會覺得很奇怪,為什麼公司明明有賺錢,股價卻一直跌,以大立光為例,2021年賺了139元,股價卻下跌了730元,2020年賺了183元,股價卻跌掉1805元,這就是成長股的陷阱,當初大立光也是從203元一路漲到6000元,那時淨值才688元,上漲時散戶會和你說,誰和你看淨值,都是股價會漲最棒,結果近幾年大立光繼續獲利,淨值來到1062元,股價卻從6000元一路跌到1965元,你覺得大立光從6000元跌到1965元很便宜了嗎?距離淨值還差了900元,這900元大立光至少還要賺6年,這也是為什麼近幾年大立光明明年年賺錢,股價卻年年下跌,上面的成長股有一天變不成長了,也會有這樣的情況,只要你吃到一次這樣的虧,你的股市人生就結束了。

所以從今天的影片中可以得到一個結論,除了買到妖股外,大部份的飆股都是獲利爆炸性成長的,但這些成長股的獲利一但停止成長或是反轉後,股價通常會被修理的很慘,當你了解這道理後,你就會知道為什麼投信,法人,主力喜歡去炒這種股票,因為短時間內可以取得很大的報酬率,他們只要在獲利反轉時去止損就行了,但一般的新手及菜鳥不懂這道理,他們會中了錨定效應,覺得最高點是6000元,跌到3000元好便宜,當初宏達電從1300元跌到800元時也有人說好便宜,後面連鴻海那個阿土伯也中了錨定效應,在200~300元去買宏達電,最終宏達電就跌到淨值附近止住,也就是30~40元,當你看懂今天的故事,你就不會在這種成長股中受到重傷。

3月26日!鴻海開出近14年獲利最佳及配出歷史最高股息後籌碼面!


鴻海開出2021年全年財報七個交易日,也開出創歷史最高的股息兩個交易日了,當基本面消息出來後,這會影片裡面外資群,主力,法人及散戶的動態,這是一個很有參考意義的籌碼面,當我們自己判斷完鴻海2021年第四季財報後,覺得這份財報因為業外其他利益及損失這項損失48.7億,比我們預期的賺20~30億少了70~80億,換算每股盈餘約0.5~0.6元,之前我們說過和碩及緯創業外的其他利益及損失這項,因為持有立訊股票的股價波動造成這一項大賺或大賠,那時我就說過,這一項就是虛幻的,股價總是會高高低低,匯率總是會起起伏伏,這種的獲利不會影響到公司本身四營運績效,以鴻海2021年第四季本業賺527.2億,業外的關聯企業及合資損益賺了87.86億,合計賺了615億,所謂的關聯企業及合資損益是鴻海上下遊垂直整合的子公司,只是持有的比例比較少,理論上這個應該算是鴻海的本業,和2020年第四季本業賺514.6億,業外關聯企業及合資損益賺33.97億,合計548.57億,很明顯鴻海2021年第四季本業能力比2020年第四季好66.43億,也比2019年第四季本業497.5億,業外關聯企業及合資損益賺54億,合計551億好64億,看得出來劉董的F1.0(現況優化)、F2.0(數位化轉型)的成效,劉董做F1.0及F2.0的目的就是為了要強化鴻海整個集團的優化,很明顯的在2021年第四季整體上是優化了,2021年第四季比2019年及2020年第四季好64~66億之間,整體本業獲利能力改善了12~13%,在2021年第四季業外的其他利益及損失這項損失48.7億,很有可能在接下來的幾季就回沖回來,就和緯創及和碩一樣,本業獲利改善是長久的,這種因為股價,基金,匯率,金融資產評價損失僅是一時的,如果外資群能這種最基本的財報都不看懂,機構養的那些分析師都該滾回家吃自已了,大家可以看一下緯創及和碩2021年第四季業外的其他利益及損失這項大賺,就是因為持有立訊股票上漲導致的,第一季立季股價又大跌了,2022年第一季時,和碩、緯創可能又要在業外的其他利益及損失認列損失,所以這種獲利及損失,一般外資群及法人是比較不在乎的,因為這和經營無關。

鴻海去年營收5兆9941.74億元,年增12%,營業毛利3621.27億元,年增20%,稅後淨利1393.2億元,年增37%,每股盈餘10.05元;而去年毛利率、營業利益率及淨利率分別為6.04%、2.49%及2.32%,分別較前一年度三率三升。 鴻海去年第四季營收1兆8898.26億元,季增34%,年減6%,稅後淨利443.95億元,季增20%,年減3%,每股盈餘3.2元。
當鴻海開出連續四季三率三升且創14年來新高的財報後,我們來看一下主力進出情況,我說過,當出現一個事件後,外資群及主力的態度就會因為這事件而改變,鴻海開出財報是基本面的因素,這種利多相對會有續航力的,鴻海開完財報後,買超最多的就是麥格里,買了24991張,均買價在105.4元,麥格里買這價格,很明顯就是瞄準四大送錢外資群近半年的賣出成本價105.5元,只要鴻海股價在105.5元以上,四大送錢外資群這區間的波段就失敗了,那四大送錢外資群在鴻海開出14年來新高的獲利後做了什麼事呢?美林買了10765張,瑞銀買7256張,大摩買193張,大家可以看到大摩壓力有多大,買16338張,賣16145張,合計買193張,損失1579萬,當鴻海開出財報後還想要貫殺,但被美林、瑞銀背叛,這時只能拉自己的小弟小摩助陣,小摩賣了4640張。
當鴻海三月十六日開出創十四年新高的財報後,凱基台北也買了10082張,這一萬多張是之前賣出的,現在認錯買回,在鴻海開出財報前,中國深圳在十四日是宣佈封城,那時借券賣出大增25878張,在鴻海十六日開出財報前,鴻海就先宣布深圳部份廠區恢復生產,在二十日時,中國深圳宣佈解封,大家可以看一下3月7日就出現大量的借券賣出,那時就有在傳中國的疫情嚴重,可能會加強管制,借券賣出一路增加到3月16日,當3月14日中國深圳宣佈封城,空方還大力的賣出1148張,15日再賣2272張,在鴻海宣佈財報那天繼續賣3137張,因為鴻海是16日盤後宣佈的,借券是在16日當天就賣的,看得出來借券賣出的人就是衝著中國深圳封城來的,他們知道鴻海在中國有七成的產能,雖然在深圳的產能不大,但如果中國疫情控制不了,全國一起封國,那鴻海的工廠就會全數停工,空方在中國疫情升溫時就開始發揮想像力,無限上綱的幻想鴻海死定了,合計8個交易日下來借券賣出了24213張,把鴻海從105元打到盤中最低的100.5元,當鴻海開出財報創14年新高後,借券賣出的人認輸1921張,鴻海股價漲2.5元,股價來到104元,鴻海3月16日宣佈部份廠區復工,但空方還是覺得沒有全部復工,還是能在拼一下,借券賣出的人不死心,在3月18日再放空3586張,但鴻海股價反而上漲2元,這時借券賣出的人就知道不妙了,3月21~23日,借券賣出的人就不敢再放空了,21日借券賣出減少295張,22日增加5張,23日增加8張,都是小打小鬧,在21日中國深圳宣佈復工,空方攻擊的立足點就消失了。
鴻海在23日也宣布配發5.2元現金股利,預計發放720.87億元,以該公司2021年每股純益10.05元計算,配發率約51.7%,在3月24日及3月25日,空方就大量的認輸,分別還券10923張及2968張,現在還剩下11778張要回補,我當初就說過,這些借券賣出的人屬於比較短線,深圳封城的利空消失後,他們沒多久就會認輸,果然近兩天就開始認輸了,他們當初賣出的成本在101~103元,回補在106~108元,星期五鴻海股價收在106元,借券賣出還剩下11778張,理論上還是會繼續的認錯回補。
鴻海開完財報後的這七個交易日來,買第五名的是凱基虎尾,買了6453張,有1994張是3月18日買的,4476張是3月24日買的,星期四晚上,我們還誤會他是當沖及隔日沖的短線客及投機客,我記得在3月24日時就有提到,凱基虎尾是第一個點火的,買在105.5元及106元,當天鴻海最高來到108元,一般當沖、隔日沖的短線客,大概有0.5~1元就會賣出,凱基虎尾當天差價最高就有來到2~2.5元,結果卻沒有賣出,那時我就說,凱基虎尾不一定是當沖及隔日沖客,再去查一下3月18日的資料後,發覺鴻海開出財報後凱基虎尾就有買了,這就更能確定凱基虎尾不是要玩當沖及隔日沖,應該就是有著更大的目標,四大送錢外資群也在鴻海開出創14年獲利新高的財報後開始買多賣少,這期間的苦主就是瑞士信貸,合計賣出12479張,照四大送錢外資群有買回的趨勢,又有認錯的凱基台北及新進來的凱基虎尾助陣,鴻海是很有機會突破106元這個平台整理的,大家應該有注意到一件事,凱基虎尾在買的時候喜歡大單直接買進,這很容易引發短線客的跟進,例如兆豐虎尾、富邦虎尾,當短線客、當沖客製造出大量時,又容易去觸發瑞銀、美林的止損程式而買回,在鴻海開完去年第四季財報後,就是有麥格里大單直接買,然後去觸發瑞銀買超7405張的。

從鴻海開完去年財報以來,外資群合計買超28583張,投信賣1674張,自營商買1168張,投信在鴻海開第一季財報前,1月13日就開始買,買到3月16日,合計買超21520張,當初劉董早就說2021年獲利會是十年來最佳,也說2022年第一季鴻海會創10年來最好,那時投信就選擇相信開始天天大買,看來投信選擇相信劉董的話是正確的,其實在1月時蘋果財務長就說蘋果第一季營收會是歷年來新高,和劉董說的就如出一徹,還會有人不相信,那真的是蠻搞笑的,這樣的情況還會有人在101~103元去借券賣出鴻海,重點是,當初我就和大家說,鴻海去年都過完,淨值早就隱含在裡面了,差不多有100元,現在三月二十六日了,第一季賺的錢也已經隱含在鴻海淨值中,差不多會有101.6元,以鴻海33年獲利,33年配息,近二十年平均賺8元,2021年獲利創14年來最佳,2022年第一季是近十年來最好,這樣的公司,竟然有傻瓜在淨值附近去放空,我說他們輸定了,這也沒有什麼好奇怪的,結果沒幾天借券賣出的空方就認輸了,這些人真的就是嫩了點。

看一下鴻海開出近十四年獲利新高後的集保股權分佈情況,從3月16日鴻海股價101.5元到3月24日最高108元,中間差了6.5元,很多散戶進到股市中就是為了這幾元的差價,這時會有人說,6.5元很不錯了啊,鴻海一年賺10元,6.5元都一半以上了,如果你這樣想,你就天真了,在101.5元買,然後在108元賣,這僅會是極少數,大部份的都是會買均線,差不多就是周線的105.3元,在3月16日時,周線為102.3元,月線為103.6元,季線為104.13元,這就是平均的世界,如果你在3月16日的近一周買,你平均成本是102.3元,近七個交易日賣出,平均會在105.3元,平均會賺3元,但是一般的散戶怎麼可能敢在3月16日的前一周買,不要忘了,那時中國深圳宣怖封城,一般新手及菜鳥跑都來不及了,如果你是3月16日前近一個月買,你的成本會在103.6元,大概能賺1.7元,如果你是在3月16日前的近一季買,你的平均成本會在104.13元,大概會賺1.17元,不要忘了扣手續費及交易稅,大概要0.5元,所以近一季買到的,然後在近七個交易日賣出的散戶,差不多大賺0.67~2.5元,這就是真實的世界,很多散戶就是這種小賺幾毛,兩三元的命,賠都是賠三成,五成,當鴻海開完2021年財報後,0~10張的散戶少了近2000人,這盤些人就是一輩子散戶的命,近兩周鴻海股東少了3223人,千張的超級大戶少了5人,股票增加了22659張,外資群透過磨死你大法,就算外資群做錯了,那些散戶也只敢去賺0.67~2.5元,這些人真的就是來股市浪費時間的,我說過,鴻海在104~106元磨太久,第一次向上攻擊時會因為這些散戶而休息一下,只要再攻個一兩次,會賣的散戶就會賣了,剩下的就是不會想要賺這種0.67~2.5元的人,那時股價就會上去了,不要忘了,四大送錢外資群還有幾十萬張還沒有買回來,他們買回來時,一定是會向上拉出一大段漲幅的。


3月25日!航運股會因為長榮減資而造成股價下跌嗎?

之前我寫過一篇有關航運股的文章,那一篇有幾萬個點閱率,我單純是用技術面、籌碼面及心理面去分析航運股,我平常沒有在研究長榮、陽明及萬海的基本面及產業面,所以想要聽基本面及產業面的人,就不用繼續往下聽了,這會浪費你的時間,我單純就是透過技術面的均線及籌碼面的變化去推測散戶的心理面,之前我操作短線時都用這一套,我說過,短線投機和基本面、產業面沒有什麼關係,公司有沒有價值也無所謂,單純求的就是一買一賣賺差價,航運股之前一波從14元漲到233元,那一段引來了很多的散戶,那些散戶非常的瘋狂,在上漲時沒有什麼道理可言,但當長榮股價從233元跌到140元,這一段可以把一些新手及菜鳥清出去,再從140元跌到85.5元時,可以更乾淨的把散戶及融資戶清理掉,當清理乾淨後,長榮股價走勢又會回到法人盤,主力盤,一般主力盤就是劃線給你看,反正很多人就是愛技術線型,他們就畫出散戶最愛的線型,以長榮從14元漲到233元這一段,技術線型從沒有跌破年線,從233元跌到85.5元時,也是沒有跌破年線79.5元,,從85.5元反彈到144元,然後再跌到110元時,還是沒有跌破年線107元,這一次長榮的年線為122元,應該會有不少半調子高手死在這一段,之前長榮下跌都是因為消息面,什麼運費調漲或調降,這一次是長榮要減資,而且一口氣要減資6元,之後長榮的股本就會變小,淨值變大,市值不變,股東權益不變,當長榮從低價股變高價股後,一般散戶還是會中了錨定效應,覺得之前的高點是233元,未來減完資後,股價不一定會上漲,畢竟散戶們都中了錨定效應,一減資後,股價忽然來到340元,這時散戶看不懂技術線型,如果主力沒有去作價,散戶也不知道該怎麼辦,重點是,一些小資族就買不起長榮了,這對於成交量會有影響,而且如果長榮減資,股價又跌回去150元,這樣市值就會變小,就會被踢出去台灣五十成份股,這對長榮是很不利的。

航運股在長榮海運3月15日宣布減資六成,一張1000股的股票,減資後變成400股,減資後長榮資本額變成211.64億元,同時也宣布將會配現金股利18元,再加上每股6元的現金給股東,總計今年每一張股票會拿到24元現金股利後,成交量及股價開始下滑,長榮股價從164.5元,僅短短的9個交易就跌到了132.5元,合計下跌了32元,下跌幅度19.45%,這段期間大盤是從17263點漲到今天的17676點,上漲了413點,漲幅2.39%,這段期間台灣央行也宣布了升息,台股的成交量開始出現量縮,長榮的周成交量原本有150萬張,這周僅剩下51萬張,成交量減少了三分之二,這種強勢股,題材股就是需要有成交量才會有價,當市場上對長榮減資有疑慮,很多散戶或法人就會退出觀望,造成長榮的成交量下滑,最終導致股價下跌。
這段期間陽明從132.5元下跌到122元,合計下跌10.5元,跌幅7.92%,萬海182元跌到153.5元,合計下跌28.5元,跌幅15.65%,這時有人會說,奇怪,如果長榮是因為減資才跌,那陽明及萬海也沒有說要減資,為什麼也跌這麼重呢?道理就在於氣勢,航運股中如果長榮強勢,就會出現比價效應,看到長榮漲到170元了,持有陽明及萬海的股東會想,我們的公司賺的也沒有長榮少,憑什麼長榮可以漲到170元,我們不行,這時就比價效應的一直漲。
上漲時就信心爆棚,下跌時心理崩潰,從去年7月長榮股價233元跌到去年10月18日的85.5元,這種跌法一定就是心理崩潰的下跌,從去年9月23日長榮股價123元跌到10月18日,這一段就是非理性的下跌,因為股價都從233元跌到123元,下跌的幅度都跌五成了,有使用融資的人大概快斷頭了,如果是從233元開始一路向下攤平,成本會在140元,從140元跌到85.5元共下跌了38.9%,所以從140元跌到85.5元,一定是讓一大堆人融資斷頭,那時會出現非理性的價格,當融資斷完後,股價開始反彈,一路又漲到12月9日的143元,這時就出現了解套賣壓,一路下跌到2022年的1月25日的年線附近110元,然後一路驚驚漲到3月的171元,在長榮這漲漲跌跌中,大部份的人都是看技術線型,憑感覺,憑直覺的在操作,當股價從110元一路上漲時,就會有人以為是不是要複製去年從14元漲到233元這一段,然後愈漲愈追,尤其是過了140元前一波區間整理位階後,更是信心爆棚的買,畢竟在技術線型中,這種突破叫區間的突破,短線代表氣勢很強,這氣勢最終被央行突襲式的升息及長榮要減資就打亂了。
3月14~3月18日集保股東分佈看哪一些人不喜歡長榮減資,看起來就是千張以上的大戶不喜歡,小散戶上星期還是在加碼航運股,長榮及陽明0~5張的小股東都增加1萬人左右,這周星期一到星期四航運股都是量縮,今天長榮開盤就出現了大量賣出,一般散戶應該是反應不過來,今天三大法人賣超長榮26801張,一般來說,小散戶眼中只有價格,目前他們被錨定在最高點171元,當長榮股價向下跌到132.5元,小散戶就會覺得已經跌32元,跌幅19%,好便宜,所以會一直加碼,想說只要一個像樣的反彈就能賺錢。
一般在玩短線的人都會看技術線型,在去年12月到今年1月時,長榮股價在140元的平檯區整理一個月,一般看技術線型的人,會視這個平檯為支撐區,長榮的季線是139元,這一周長榮都是在140元上下整理,每天沒有什麼成交量,一般來說,沒有量的個股就沒有價,更不會有人氣,長榮因為減資從166元帶量跌下來,如果只是一時的非理性,三天內就該帶量反攻回去了,結果主力等了六個交易日,不但沒有要反彈的意思,而且每天量縮盤跌,今天在大盤開高的情況下,長榮又以139元開出,這時已經是在季線附近了,三大法人發覺長榮今天還是弱,就有人在季線開出了第一槍,當股價跌破了生命線季線就止損,這是很標準的短線操作方法,完全就是不看任何基本面,產業面,淨值,獲利,單純就是看均線,當季線跌破後,就開始帶量下殺,接下來長榮就會想在半年線的127元及年線的122元找支撐,在1月初時,長榮是沒有跌破年線107元的,所以現在長榮的年線是122元,理論上散戶或主力也會在年線122元去找支撐。
看長榮技術線型,從長榮14元開始上漲到233元這一大段,從沒有跌破年線,之前從233元向下殺到85.5元,也是沒有跌破年線,那時的年線79.6元,股價反彈到144元後再向下殺到110元,還是沒有跌破年線107元,現在年線愈來愈高,已經來到122元,所以以一般心理面來說,長榮跌到122元就會出現支撐,這單純就是法人心理面,散戶心理面罷了,技術線型除了可以使用統計來看成本外,另一個最有用的就是心理面,很多散戶什麼都不懂,就只會把技術線型攤開來,然後看技術線,看到年線都不會破,所以就會信心滿滿,之前長榮下跌和這一次不同,之前航運股股價下跌是因為COVID-19疫情出現降溫,塞港有解,運費稍微有降,但這一次是因為長榮減資,很多人對於減資這件事是不買單的,一般人都不會去看淨值,長榮一減資6元,那淨值就會大幅的提升2.5倍,股價也會提升2.5倍,以今天收在133元,如果減資,股價就會變332元,以之前鴻海減資兩成的經驗來看,淨值68元,減資2元後來到83元,一般市場的散戶還是會攤開技術線型,覺得距離年線、半年線,季線還好遠,先殺一段再說,遇到年線再來撿便宜,所以最終就會出現長榮淨值變154.4元,一般散戶又會看年線價在122元,那時年線應該會再變高到160元,那時散戶看年線160元,覺得底部在160元,結果長榮淨值就有154.4元,一年也許賺個50元,這時就會出現長榮股價搞笑的情況,這一切還是需要給散戶一點時間去接受,不要覺得不可能發生,當初長榮淨值14元時,股價漲到200元時,大家覺得誰和你看淨值,未來持有100張股票的就會變40張,淨值變高,股東權益不變,那時應該就沒有人敢再說投資誰和你看淨值。